РСПП выступает против налога на сверхдоходы и требует предсказуемости налоговой политики
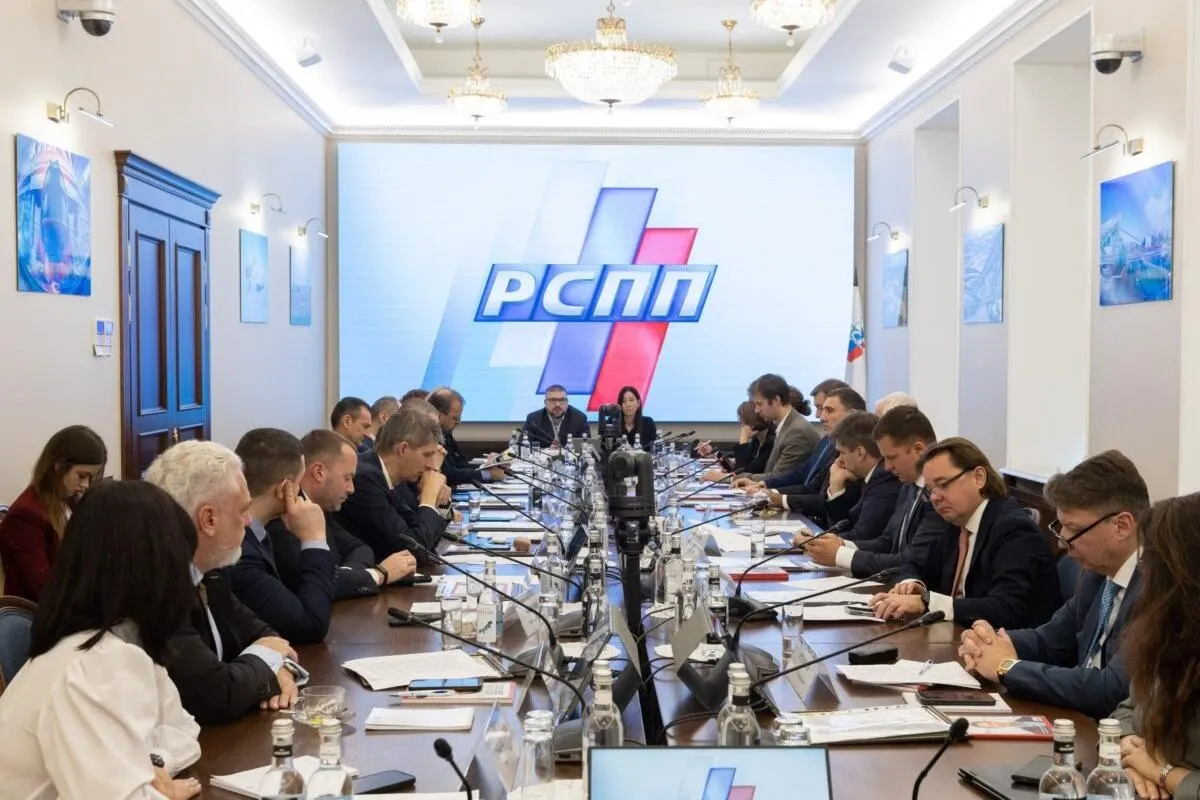
РСПП возражает против предлагаемого налога на сверхдоходы (НСД), который планируется ввести для ряда горнодобывающих компаний в 2027–2029 годах. По оценкам правительства, новая мера сможет пополнить бюджет примерно на 683 млрд рублей.
Основная критика заключается в том, что НСД предполагает обратную силу. База на 2027 год рассчитывается по тому, насколько цены на добычу в 2026 году превысили уровень 2025 года. Участники считают, что такой подход мешает планированию производственных и инвестиционных циклов.
Такой подход затрудняет планирование производства и инвестиционных циклов.
РСПП также критикует сам механизм: НСД рассчитывается не от прибыли, а от отклонения цен и предполагаемой выручки, что по оценкам союза напоминает оборотный налог, от которого власти отказались ранее. За последние годы отрасль пережила несколько дополнительных изъятий, и новая мера может подорвать доверие инвесторов к стабильности налоговой системы.
Взамен НСД союз предлагает вернуть к сбалансированным ставкам и реальному курсу рубля. Если рост нагрузки неизбежен, предложение состоит в временном повышении налога на прибыль на 0,5–1 процентного пункта, что принесет казне до одного триллиона рублей. Аналогичную позицию поддержал и Норникель, который по расчетам Минфина окажется одним из крупнейших плательщиков.
Группа компаний, включая Норникель, поддерживает схожие идеи и подчеркивает важность предсказуемости налоговой политики.
Ранее появлялись сведения о рассмотрении Минфином проекта налога на сверхприбыль для ряда сырьевых компаний и банков, чтобы покрыть военные расходы на фоне дефицита бюджета. Представители бизнеса считают, что системный подход к налогу предпочтителен перед точечными сборами.
Итог: обсуждения продолжаются, а РСПП настаивает на предсказуемой налоговой политике и стабильных условиях для инвесторов.

